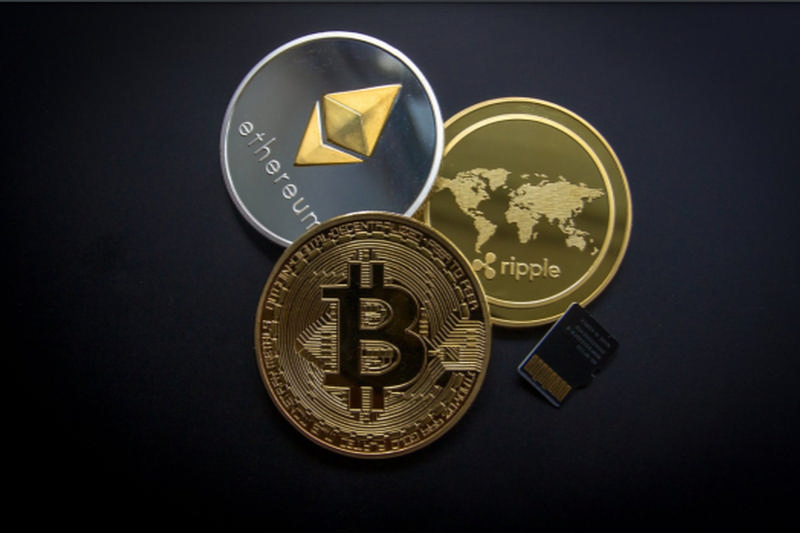
„Persoanele care realizează venituri din transferul de monedă virtuală au obligaţia de a declara aceste venituri prin completarea și depunerea Declarației unice privind impozitul pe venit și contribuțiile sociale datorate de persoanele fizice – Capitolul I. Date privind veniturile realizate la organul fiscal competent, pentru fiecare an fiscal, până la data de 25 mai, inclusiv, a anului următor celui de realizare a venitului.
Impozitul pe venit datorat pentru aceste venituri se calculează de către contribuabil prin aplicarea cotei
de 10% asupra câștigului realizat, determinat ca diferenţă pozitivă între preţul de vânzare și preţul de
achiziţie, inclusiv costurile directe aferente tranzacţiei.
Câștigul sub nivelul a 200 lei/tranzacţie nu se impozitează, cu condiţia ca totalul câștigurilor într-un an
fiscal să nu depășească nivelul de 600 lei. Termenul de plată a impozitului pe venit este termenul limită
de depunere a Declarației unice privind impozitul pe venit și contribuțiile sociale datorate de persoanele fizice – Capitolul I. Date privind veniturile realizate”, se arată broșura publicată de ANAF.